Em um passo significativo para a reforma tributária, o governo federal planeja enviar ao Congresso uma proposta que estabelece uma regra de transição para a Contribuição sobre Bens e Serviços (CBS). Essa nova legislação visa tornar mais simples a adaptação das empresas ao novo sistema tributário.
Com a adoção dessa medida, as companhias poderão calcular antecipadamente o imposto durante os primeiros meses de funcionamento da CBS, permitindo ajustes necessários e reduzindo a complexidade na adaptação às novas normas.
Informações Relacionadas:
- Reforma Tributária: 86% das notas fiscais informam a CBS.
- Ministro assegura que novos tributos não aumentarão a carga tributária.
- Importações para pesquisa pública serão isentas de tributos.
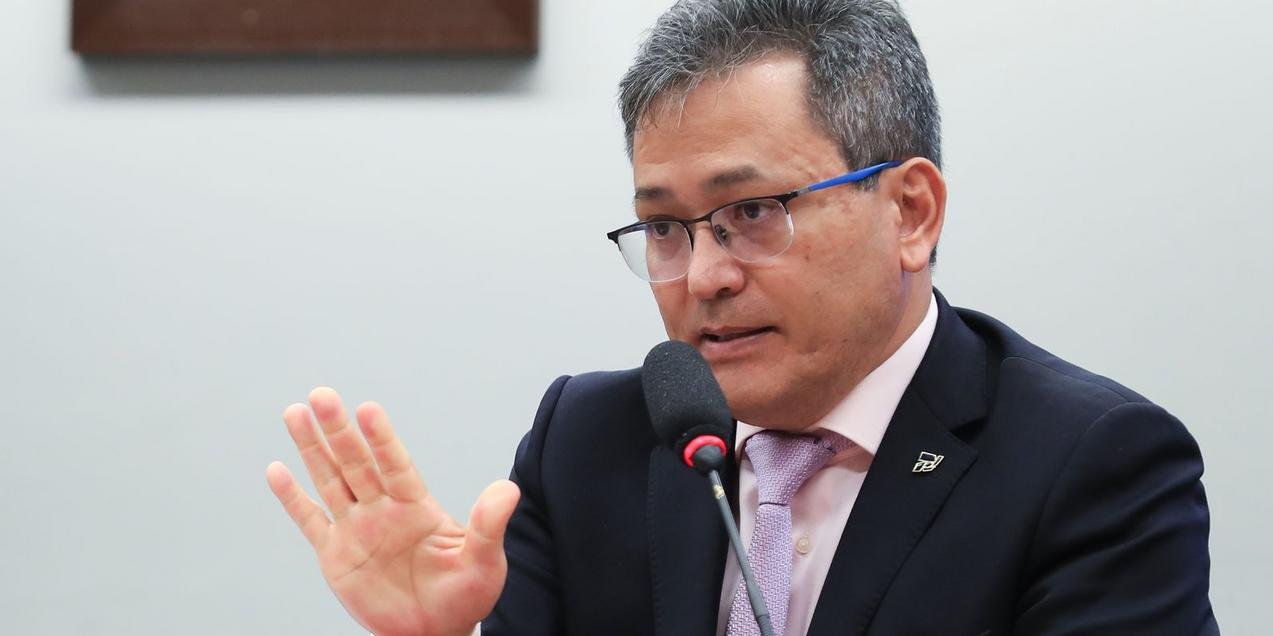
Essa decisão foi anunciada na quarta-feira (11) pelo secretário da Receita Federal, Robinson Barreirinhas, durante um evento que esclarecia o Programa de Conformidade da Reforma Tributária, no âmbito do Ministério da Fazenda.
Conforme explicado por Barreirinhas, a nova diretriz busca oferecer mais certeza aos contribuintes durante a transição para o crédito relacionado ao pagamento e ao sistema de split payment, que liga o uso de créditos tributários ao pagamento efetivo do imposto.
“Para garantir que todos estejam tranquilos e sem problemas durante essa transição, proporemos ao Congresso uma regra opcional”, declarou o secretário.
A partir de janeiro de 2027, as empresas deverão emitir documentos fiscais de acordo com as novas normativas estabelecidas.
No primeiro cálculo da CBS, previsto para fevereiro, o contribuinte terá a possibilidade de estimar o imposto com base nos créditos que poderão ser aproveitados. Qualquer discrepância será ajustada na apuração seguinte.
Barreirinhas ressaltou que essa alternativa é benéfica para aqueles que ainda estão se adaptando ao novo modelo de aproveitamento de créditos tributários.
“Enquanto o split payment não for plenamente implementado, especialmente nas transações entre empresas, esse modelo pode servir como um mecanismo de transição eficaz”, afirmou.
Avanços na Regulamentação
Defendendo que as mudanças da reforma respeitem o cronograma estipulado pelo governo, o secretário mencionou que a regulamentação está sendo elaborada em conjunto com estados, municípios, entidades empresariais e profissionais da contabilidade.
Ele informou que a primeira versão do regulamento recebeu cerca de 5 mil sugestões de melhorias, que foram minuciosamente avaliadas pela Receita Federal e pelos órgãos envolvidos na implementação da nova legislação.
“Todo o processo de reforma deve ser decidido consensualmente, o que exige um diálogo institucional robusto”, concluiu ele.
Barreirinhas também comunicou que uma versão revisada do regulamento será publicada em breve e destacou que o trabalho continuará após a liberação das normas complementares, previstas para este ano.
Oportunidades de Investimentos
Além disso, o secretário mencionou os impactos positivos que a reforma pode trazer aos investimentos produtivos.
Segundo as novas diretrizes, os tributos sobre a aquisição de máquinas, equipamentos e outros bens de capital começarão a gerar créditos de forma imediata. Atualmente, esses créditos são, frequentemente, recuperados de modo gradual ao longo de vários anos.
“Uma indústria que realizar um grande investimento, por exemplo, na compra de imóveis ou equipamentos, pode ficar isenta do pagamento de uma parte da CBS por meses ou até anos”, observou.
De acordo com Barreirinhas, essa mudança ocorrerá porque os novos investimentos gerarão créditos tributários que poderão ser aproveitados prontamente, reduzindo assim os custos de investimento e a necessidade de manter recursos imobilizados na espera pela recuperação tributária.
O secretário também destacou um processo de ressarcimento mais eficiente dos créditos acumulados: “O que atualmente pode levar até um ano para ser processado, será realizado em até 30, 60 ou 90 dias, dependendo da conformidade do empresário.”
Ele mencionou ainda que o Imposto sobre Produtos Industrializados (IPI) terá sua alíquota zerada para a maioria dos produtos, mantendo-se somente em casos específicos voltados à preservação da competitividade da Zona Franca de Manaus.
Fonte: Agência Brasil/EBC